工业机器人头部企业有哪些?从汽车焊装到电子装配,从包装搬运到精密制造,真正值得关注的厂商,既要有成熟的机器人产品,也要有控制、软件与应用支持能力。本文选取10家具有代表性的企业,结合行业统计、企业年报和官方产品资料,梳理各自的技术特点与应用方向。
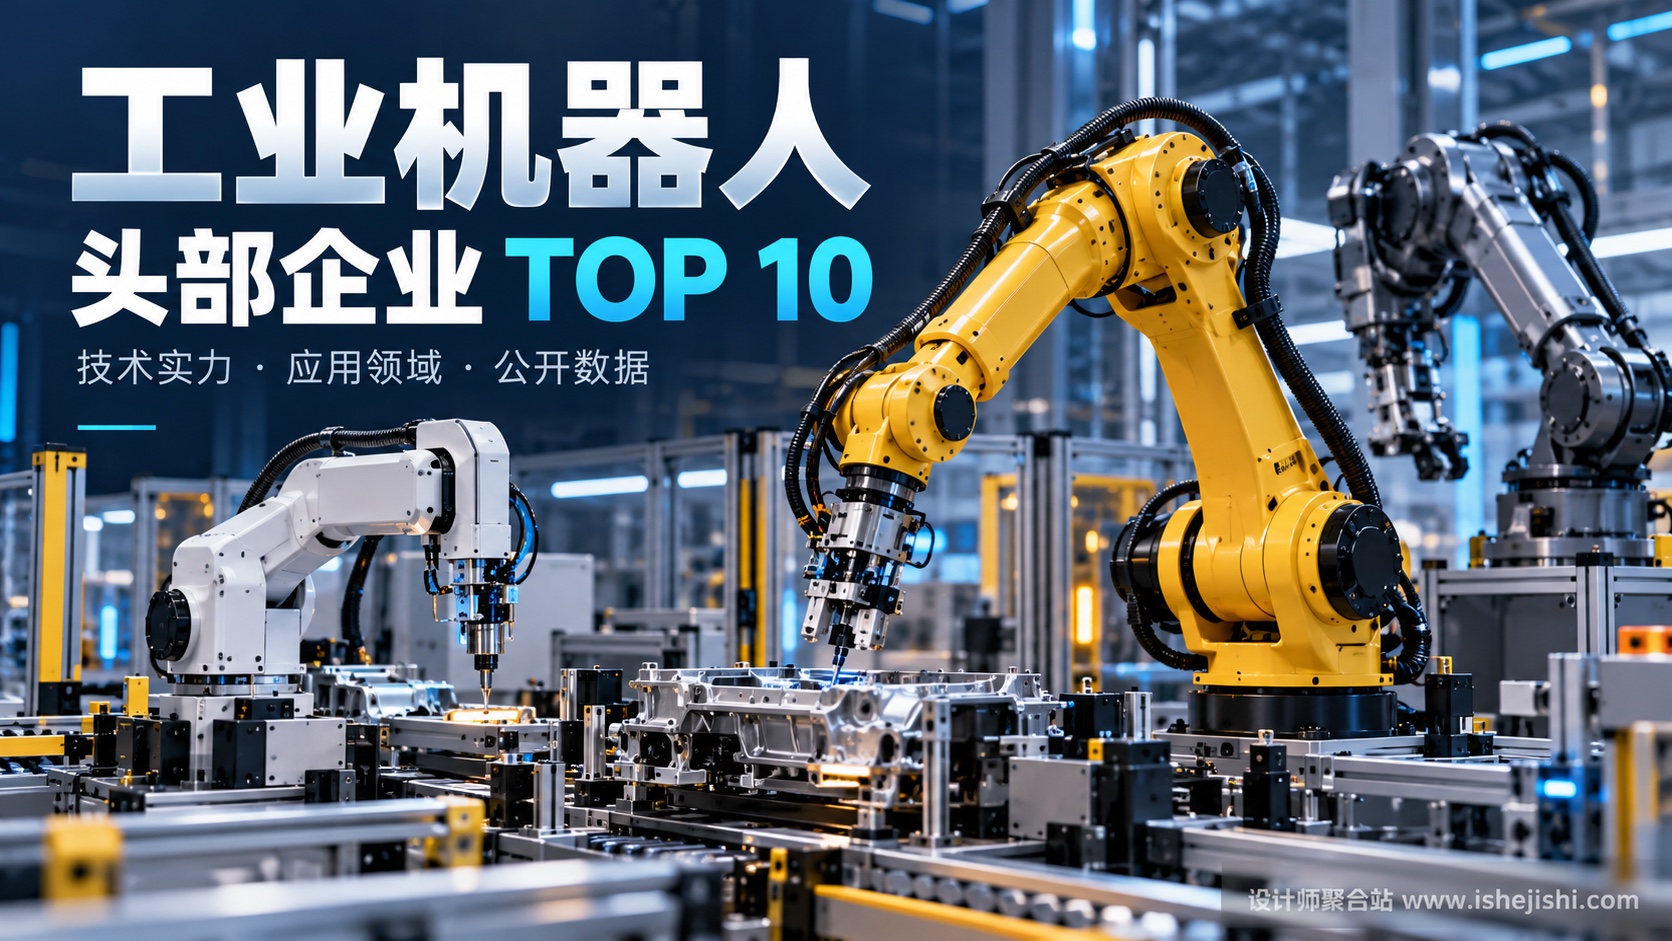
头图由本站使用 AI 生成,为工业机器人概念示意,不代表某家企业的具体产品或真实生产现场。
这份TOP10如何选出?
本文是设计师聚合站编辑整理的头部企业观察名单,序号仅用于阅读,不代表全球销量、市场份额或投资价值排名。资料核验日期为2026年10月28日。入选依据包括:拥有可核验的工业机器人产品体系;有规模化应用或长期技术积累;在通用制造或特定工艺领域具有代表性;能提供公开的官方资料供读者复核。
本文关注用于制造业的多关节机器人、SCARA机器人及相关工业协作产品,不把人形机器人热度、服务机器人销量或集团总营收直接当成工业机器人排名依据。不同企业披露的数据年份与统计范围不同,下文逐项标明,不据此拼出统一市场份额榜。
国际机器人联合会(IFR)在2026年9月24日发布的《World Robotics 2026》新闻稿中指出:2025年全球在役工业机器人约500万台,同比增长9%;全年新增安装超过60万台,同比增长11%。这说明工业机器人已经是大规模运行的生产设备,而不只是展会上的技术展示。[资料1]
工业机器人头部企业TOP10速览
| 序号 | 企业/品牌 | 主要观察方向 | 公开依据示例 |
|---|---|---|---|
| 01 | FANUC 发那科 | 通用制造、搬运与焊接 | 2023年8月累计工业机器人出货100万台 |
| 02 | ABB Robotics | 多行业机器人与数字化应用 | 2024年官方文章披露已交付超过50万套机器人解决方案 |
| 03 | Yaskawa 安川 | 运动控制与MOTOMAN机器人 | 官方2025/2026资料:2024年生产4.7万台工业机器人 |
| 04 | KUKA 库卡 | 机器人与整线自动化 | 2025年报披露产品负载覆盖3—1300kg |
| 05 | Kawasaki 川崎 | 汽车制造、搬运及专用机器人 | 1969年开始生产日本国产工业机器人 |
| 06 | Epson 爱普生 | SCARA与紧凑精密装配 | 欧洲官网披露累计交付超过20万台机械臂 |
| 07 | Stäubli 史陶比尔 | 洁净、食品与医药制造 | 官方洁净机器人资料列明ISO Class 2/4配置 |
| 08 | NACHI 不二越 | 紧凑型搬运与装配 | MZ07-01:7kg负载、723mm最大工作半径 |
| 09 | Comau 柯马 | 工业装配与工艺自动化 | Racer-7:7kg负载、1436mm水平工作范围 |
| 10 | ESTUN 埃斯顿 | 国产机器人与智能制造系统 | 2025年工业机器人及智能制造系统收入约39.97亿元 |
表中数据用于说明企业规模或技术特点,累计出货、年度产量、系统收入和单机参数不是同一种指标,不能按数值大小直接比较实力。各项原始链接见文末资料2—11。
01|FANUC 发那科:覆盖多种制造任务的成熟平台
发那科的代表性在于广泛的产品系列与工业应用积累。其日本总部公告确认,2023年8月累计工业机器人出货达到100万台。公告列举了用于弧焊的ARC Mate、小型机床上下料的LR Mate,以及搬运、码垛和重载应用系列,也包括SCARA和并联机器人。[资料2]
对于工业设计与制造团队,发那科适合作为研究“同一套控制与编程体系如何覆盖不同工艺”的样本。看产品时,应先区分焊接、上下料、码垛和高速分拣的任务,再比较相应型号,而不是只按机械臂外观大小选择。
数据口径:100万台是截至2023年8月的累计出货里程碑,不是2025年或2026年的年度销量。
02|ABB Robotics:从机器人本体延伸到软件与行业应用
ABB的机器人产品与解决方案覆盖汽车、电子、食品饮料、建筑及生命科学等领域,官方产品范围包括工业与协作机器人、软件、控制器和外围设备。其2024年6月文章披露,已交付超过50万套机器人解决方案,并介绍了GoFa协作机器人。[资料3]
ABB值得设计团队关注的另一面是数字化工具。RobotStudio AR Viewer可以把机器人工作站的数字模型叠加到真实场地中,帮助讨论设备摆放与空间关系。这类工具对工厂规划、工作站展示和方案沟通有参考价值,但可视化演示仍需与工程仿真及现场验证结合。[资料12]
数据口径:“机器人解决方案”不等同于统一定义下的当年机器人本体销量,本文不将其与其他企业的出货量直接排名。
03|Yaskawa 安川:机器人与运动控制协同
安川的MOTOMAN机器人与伺服、驱动和控制产品共同构成其自动化业务。官方《Product & Solution News 2025/2026》列出GP系列、MotoMINI及HC协作系列等产品,并披露:2024年工业机器人产量为4.7万台,截至2024年累计产量为60万台。[资料4]
对设备设计人员而言,安川的研究价值不只在机械臂,还在机器人与其他运动轴、控制器及生产设备之间的协同。规划装配或搬运单元时,可以把机器人动作、传送带节拍、夹具开合与检测动作放在同一个流程里分析。
数据口径:这里引用的是企业资料中的“生产数量”,不写成当年安装量或市场销量。
04|KUKA 库卡:从机器人到生产单元和整线
库卡2025年报介绍,其Robotics业务包含工业机器人、协作机器人、移动机器人、控制器和软件;传统六轴、并联及SCARA产品的负载范围覆盖3—1300kg。集团同时提供生产单元与自动化系统,服务汽车、金属、塑料、电子等行业。[资料5]
这使库卡适合用于研究大型设备与制造空间的协同设计:机械臂只是单元中的一个部分,夹具、输送、维护通道和整线节拍同样影响方案。看展会或案例时,应把“机器人产品”和“包含机器人在内的完整系统”分别理解。
数据口径:2025年集团收入为38.972亿欧元,包含多个业务板块,并非工业机器人本体收入;本文不用集团营收给机器人品牌排位。
05|Kawasaki 川崎:长期积累的工业机器人厂商
川崎官方历史资料记载,1969年开始生产日本国产工业机器人。其后续产品历程包括R系列通用机器人、BX系列点焊机器人、并联分拣机器人、超大负载机器人,以及duAro双臂SCARA产品。[资料6]
川崎的看点是面向不同任务的结构差异。搬运、点焊、双臂协作和洁净搬送,要求不同的工作空间、末端工具与运动方式。对设计师来说,这些产品可以帮助建立“工艺需求如何影响设备形态”的认识,而不是把所有工业机器人理解成同一种六轴机械臂。
入选依据:长期工业应用历史和多种工业产品路线;本文不补写未统一披露的年度销量。
06|Epson 爱普生:SCARA与小型装配的重要样本
爱普生欧洲官网披露,其机器人业务拥有超过40年的经验,累计交付机械臂超过20万台;产品包括SCARA与六轴机器人,并配套视觉、力觉和供料功能。其SCARA领先地位的页面脚注明确引用富士经济研究,并采用2025年工业SCARA机器人收入份额口径。[资料7]
爱普生适合关注小零件装配、电子制造与紧凑工作站的读者研究。此类设备的价值往往体现在占地、节拍、视觉定位和换型便利性上;SCARA与六轴机器人运动结构不同,选择时要结合工件姿态和运动路径。
数据口径:SCARA细分市场的领先地位,不能扩大解释为所有工业机器人品类的全球第一。
07|Stäubli 史陶比尔:特殊制造环境中的专业能力
史陶比尔的代表性在洁净及敏感环境应用。官方洁净机器人页面列明CR与SCR版本,并说明相应配置符合ISO 14644-1 Class 4或Class 2要求;产品使用封闭结构及易清洁表面,面向半导体、医药和生命科学等场景。[资料8]
这类机器人特别适合设计师研究外壳、密封、清洁维护和工艺环境之间的关系。食品或医药设备的产品设计不仅是造型问题,表面结构、清洁介质与污染控制要求也会影响设计方案。
参数边界:洁净等级对应指定产品与版本,不代表该品牌所有机器人都具备同样等级,实际项目需核对具体配置资料。
08|NACHI 不二越:紧凑结构与工作空间利用
不二越的官方产品资料给出一个直观例子:MZ07-01额定最大负载7kg、最大工作半径723mm;MZ10-01在相近尺寸和工作空间条件下提供10kg负载。相关资料还介绍了中空手腕对线缆和软管布置的帮助。[资料9]
这类紧凑机械臂适合用于观察工作站中的空间利用:手腕走线、安装方向、夹具体积和周围设备位置,都可能比单看“几公斤负载”更影响整机方案。设计设备时,应同时画出机器人运动包络和维护空间。
参数边界:额定负载需要连同末端工具、工件重心与惯量一起核对,不能只用工件净重作比较。
09|Comau 柯马:把机械臂放回工艺流程中理解
柯马Racer系列官方页面列出了紧凑六轴产品在装配、搬运、点胶、机床上下料和弧焊等任务中的应用。其中Racer-7的公开参数为7kg负载、1436mm水平工作范围;Racer系列也包含更小负载与工作范围的型号。[资料10]
对产品与工厂设备设计而言,柯马适合作为“从工艺反推机器人配置”的参考:先确定操作路径、工件进出方式与工装,再选择机器人,而不是先确定机械臂品牌后再勉强匹配流程。长工作范围也不意味着所有姿态下都能保持相同的节拍与承载条件。
数据口径:此处引用单型号产品参数,用来说明应用特点,不作为企业规模或销量排名依据。
10|ESTUN 埃斯顿:中国工业机器人产业的重要观察对象
埃斯顿2025年报将业务分为自动化核心部件及运动控制系统、工业机器人及智能制造系统等领域。其中,“工业机器人及智能制造系统”营业收入为3,996,827,901.69元,约39.97亿元。年报描述的业务覆盖核心部件、机器人、工作站和智能制造系统。[资料11]
埃斯顿的入选价值在于帮助读者观察国产机器人如何与运动控制、工艺方案和本地服务结合。对中国制造企业的方案调研,可以进一步核对具体行业案例、集成商能力和维护支持,而不是只以“国产”或“进口”作判断。
数据口径:39.97亿元包含智能制造系统,并非机器人本体销售额;不据此推导全球市场份额。
设计师与制造团队,怎样使用这份名单?
这份名单更适合建立调研入口。真正比较方案时,可以整理一张任务表:
- 工艺任务:搬运、装配、焊接、涂装还是检测?先明确机器人要完成什么。
- 工作空间:工件进出位置、运动包络、末端工具、人员通道与维护空间是否清楚?
- 性能要求:负载、工作范围、重复定位精度和实际节拍分别是多少?这些指标不能互相替代。
- 使用环境:是否需要洁净、耐清洗、防护或其他专门配置?应逐型号核对。
- 交付与运维:除机器人本体外,还要比较夹具、视觉、软件、集成服务、培训和维护。
对于产品造型、工厂展陈与设计教学,可把这些厂商作为研究样本;对于采购或生产线改造,仍需用具体工件与完整任务进行方案验证。这里的应用解读属于本站编辑分析,不能替代厂商技术文件。
延伸阅读:全球十大人形机器人公司观察榜;也可浏览工业设计网站导航与设计软件导航,寻找设计、建模和制造相关工具。
数据来源与参考资料
以下链接对应本文使用的行业数据、企业披露和产品参数。访问核验日期:2026年10月28日。企业累计数据保留原披露时间;官网未标明统计截止日的数字,不表述为截至2026年末的结果。
- IFR:Five Million Robots now Operate in Factories Globally,2026年9月24日——2025年全球在役数量与年度安装趋势。
- FANUC:Total Shipment of 1 Million Units of FANUC Robot,2023年9月15日——累计出货时间点及产品系列。
- ABB:A helping hand,2024年6月14日;ABB机器人行业应用——机器人解决方案累计披露、协作产品及应用范围。
- Yaskawa:Product & Solution News 2025/2026(PDF)——印刷页5的2024年产量、累计产量与产品目录。
- KUKA:Annual Report 2025(PDF)——印刷页5的集团收入、页13—14的业务与产品范围。
- Kawasaki:History of Robot Division——工业机器人发展时间线与代表产品。
- Epson Europe:Robotic Arms / Industrial Robotics——累计交付、SCARA与六轴产品,以及页面脚注的统计口径。
- Stäubli:Cleanroom industrial robot range——CR/SCR版本与洁净等级、应用说明。
- NACHI:MZ07/MZ10官方产品资料(PDF)——负载、工作范围与结构参数。
- Comau:Racer系列官方产品页——型号参数与工艺用途。
- 埃斯顿:2025年年度报告,港交所披露文件(PDF)——年报第172页“营业收入、营业成本的分解信息”及业务介绍。
- ABB:RobotStudio AR Viewer app,2022年7月12日——工作站数字模型与增强现实应用。
本文依据公开资料独立整理,未获得上述企业对本名单的背书。产品参数及业务范围可能更新,请以对应型号的最新官方文件为准。